
在人工智能(AI)革命真正爆发之前,Micron Technology(NASDAQ: MU,美光科技)仍在努力摆脱存储芯片行业周期性下行带来的压力。直到2025年末,美光科技股价开始明显走强,并将上涨势头延续至2026年。截至目前,Micron Technology股价年内累计涨幅已经达到278%,公司市值也因此成功迈入万亿美元俱乐部。
推动这一变化的原因其实并不复杂:随着AI数据中心大规模扩张,高带宽存储器(HBM)以及高容量DRAM的需求增长速度远远超过供应商的产能扩张速度。现在真正需要讨论的问题已经不是美光为什么上涨,而是这轮行情还能持续多久。按照目前的产业趋势来看,市场至少有1.7万亿美元的理由相信,美光科技的上涨逻辑仍然没有结束。
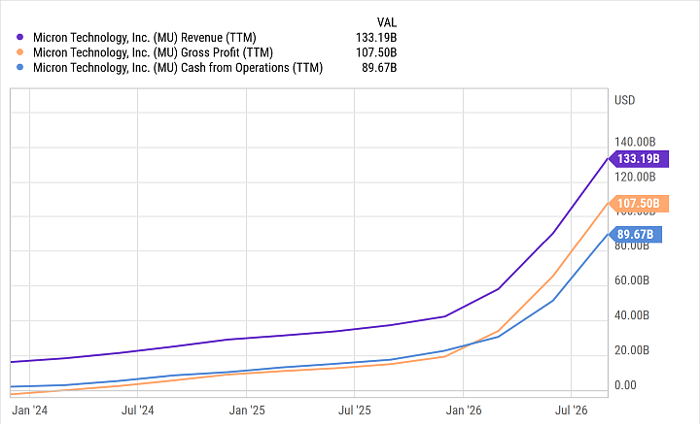
美光科技正在把创纪录营收转化为创纪录利润
Micron Technology在2026财年的财务表现几乎全面超出历史水平。
公司全年营收达到1,330亿美元,同比增长256%;每股收益(EPS)则飙升至74美元,同比增幅接近900%。
仅在第四财季,美光科技就实现了542亿美元营收和33美元每股收益,整体毛利率高达87%。更值得注意的是,公司几乎所有主要业务板块都处于高速增长状态。
核心数据中心业务第四季度实现180亿美元收入,毛利率高达90%;云端存储业务贡献163亿美元收入,毛利率达到83%。与此同时,移动终端与客户端业务,以及汽车与嵌入式业务的毛利率也都达到84%以上。
推动美光科技盈利能力大幅提升的核心因素,是产品结构正在持续向HBM和高端DRAM倾斜。
相比传统存储产品,这类高性能存储芯片具有更高售价和更优秀的单位经济效益,因此新增收入能够更加直接地转化为利润。
2026财年,美光科技经营现金流接近900亿美元,调整后自由现金流达到620亿美元,约为上一财年的20倍。
更重要的是,公司下一财年超过75%的预计出货量已经通过合同锁定,或已经完成客户产能分配。这意味着,至少从目前来看,美光科技这台强劲的“现金流机器”并没有明显减速迹象。
存储芯片供应紧张可能持续到2028年
Micron Technology首席执行官Sanjay Mehrotra表示,与当前市场相比,2027财年和2028财年的存储器及存储产品供应可能会更加紧张。
公司首席运营官Manish Bhatia则进一步解释了存储行业面临的结构性供给约束。
随着存储技术不断升级,新一代制程转换带来的单位晶圆比特增长效益正在逐渐下降。同时,HBM产品正在占用越来越多的行业晶圆产能。
换句话说,虽然存储厂商持续推进技术升级和产能扩张,但实际能够释放出来的有效新增供给,并没有过去那么快。
Bhatia甚至表示,目前Micron还无法明确判断存储行业究竟要到什么时候,才能重新实现真正意义上的供需平衡。
华尔街目前对这一判断也基本持相似观点。
Citi预计,全球存储芯片供应缺口可能会持续扩大至2031年。该机构预计,DRAM市场将在下一年增长30%,并在2028年进一步增长35%。
与此同时,JPMorgan预计,到2028年,全球存储市场规模可能达到1.7万亿美元。其主要推动因素之一,是CPU需求持续增长,同时AI GPU系统对于存储容量和带宽的要求也在快速上升。
随着人工智能服务器配置越来越复杂,每颗GPU所需要搭配的HBM和DRAM容量持续增加,这实际上正在放大整个AI基础设施市场对于高端存储芯片的需求。
美光科技股价为什么可能再翻一倍?
截至2026年10月2日,Micron Technology股价约为每股1,080美元。
按照约6倍的预期市盈率计算,目前市场定价实际上已经隐含美光科技本财年每股收益大约为176美元。
公司管理层此前给出的第一财季业绩指引显示,预计季度营收约为615亿美元,每股收益约为38美元。
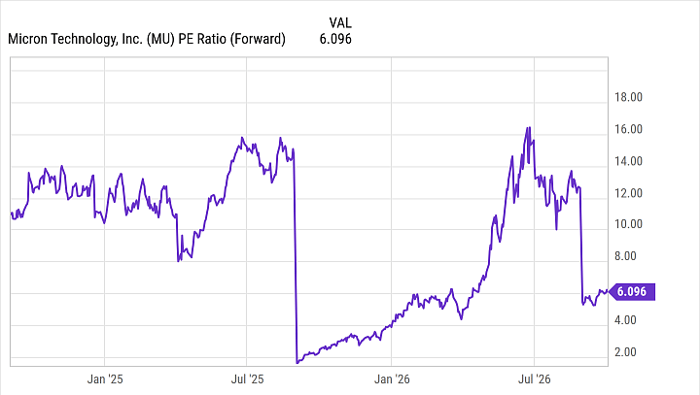
如果后续季度能够维持类似的利润率水平,那么从当前盈利运行速度来看,美光科技实现市场预期中的全年盈利水平并非遥不可及。
与此同时,如果存储芯片供应紧张局面一直持续到2028年,美光科技就有能力继续维持较强的产品定价能力。
特别是在公司产品结构进一步向价值更高的HBM4和HBM4E升级之后,高端存储产品在整体销售中的占比有望继续提升,从而进一步改善盈利能力。
假设美光科技在2027财年盈利预期基础上,再实现20%至30%的增长,那么到2028年,公司全年每股收益可能达到约220美元。
在这种情况下,即使市场只给予美光科技10倍至11倍市盈率,这一估值水平仍然明显低于公司历史估值高点,其股价也有机会突破2,000美元。
换句话说,美光科技股价并不需要经历极端的估值重估,仅依靠盈利增长和适度的估值提升,就已经存在接近翻倍的可能。
综合来看,考虑到美光科技当前相对温和的估值水平、已经锁定的大量订单,以及未来数年可能持续存在的存储芯片供需缺口,我认为Micron Technology股价在2028年到来之前实现翻倍,并不是一个特别激进的判断。
在我看来,只要全球存储芯片供应短缺持续存在,这种级别的股价上涨潜力,与其说是过度乐观的想象,不如说更接近一个具有现实基础的基准情景。